
Vorsorge? Läuft bei dir.
Dein Riester-Vertrag bekommt 2027 ein Update.
Du hast schon einen Riester-Vertrag – gut so.
Ab dem 1. Januar 2027 gibt es das Altersvorsorgedepot.
Der Staat fördert private Vorsorge dann deutlich stärker als bisher.
Für dich heißt das: gleicher Beitrag, mehr Ergebnis.
DEINE drei big points
Fazit
Für dich heißt das ganz konkret:
Auch mit dem gleichen monatlichen Beitrag schaffst du dir mehr finanzielle Freiheit im Alter. So wird deine private Vorsorge noch effektiver.
* Abhängig vom Produkt, für das du dich entscheidest
** Mit der Anlage in chancenreiche Geldanlagen gehen entsprechende Risiken einher
Alles, was du wissen musst
Wir haben dir das Wichtigste in einem Video zusammengefasst. Danach weißt du, worum es geht – ohne dich durch Gesetzestexte zu arbeiten.
Sie sehen gerade einen Platzhalterinhalt von Standard. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf den Button unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
- Der Staat fördert stärker: bis zu 540 Euro Grundzulage im Jahr
- Die Pflicht zur Beitragsgarantie fällt weg: mehr Chancen für deine Anlage aber auch mehr Risiko
- Steuervorteil beim Einzahlen, Steuer erst bei der Auszahlung
- Auszahlplan bis mindestens 85 oder lebenslange Rente
Was der Staat dir dazugibt
Im Altersvorsorgedepot bekommst du Förderung für jeden Euro, den du selbst einzahlst. Nicht mehr nach Einkommen, sondern nach Einsatz.
Grundzulage
Auf die ersten 360 Euro, die du im Jahr einzahlst, legt der Staat 50 Cent pro Euro drauf. Also bis zu 180 Euro.
Auf alles darüber bis 1.800 Euro gibt es 25 Cent pro Euro, also bis zu 360 Euro.
Zusammen also bis zu 540 Euro pro Jahr.
Kinderzulage
Für jedes Kind, für das du Kindergeld bekommst, gibt es einen Euro Zulage pro selbst eingezahltem Euro.
Maximal 300 Euro pro Kind und Jahr.
Bonus für Berufs-
einsteiger
Bist du bei Vertragsschluss noch nicht 25, gibt es einmalig 200 Euro obendrauf. Direkt ins Depot.
Fazit
Je kleiner dein Beitrag, desto höher deine Förderquote.
Auf die ersten 360 Euro gibt der Staat 50 Prozent dazu. Diese Quote bekommst du an keiner anderen Stelle.
Steuer: jetzt sparen, später zahlen
Auszahlung
Zwei Beispiele: Riester Heute, Altersvorsorgedepot morgen
Zwei Fälle aus dem Video. Sie zeigen: Für die meisten ist das Altersvorsorgedepot ein klarer Gewinn – aber nicht für alle. Deshalb lohnt der Blick auf deinen eigenen Vertrag.
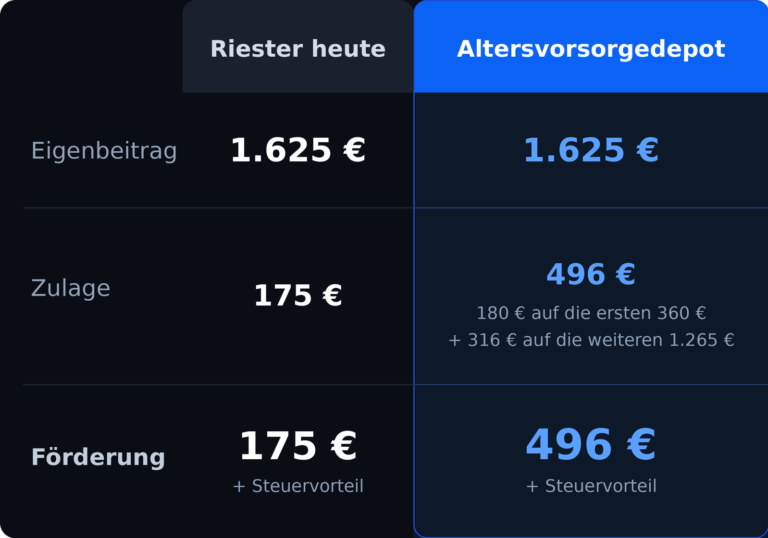
Beispiel 1 — Markus, 31
Situation: 45.000 Euro brutto, keine Kinder, zahlt 135 Euro monatlich (1.625 Euro im Jahr)
Ergebnis: Deutlich mehr Förderung bei identischem Beitrag. Und weil Markus noch rund 36 Jahre bis zur Regelaltersrente hat, kann für ihn zusätzlich die chancenorientierte Variante interessant sein.
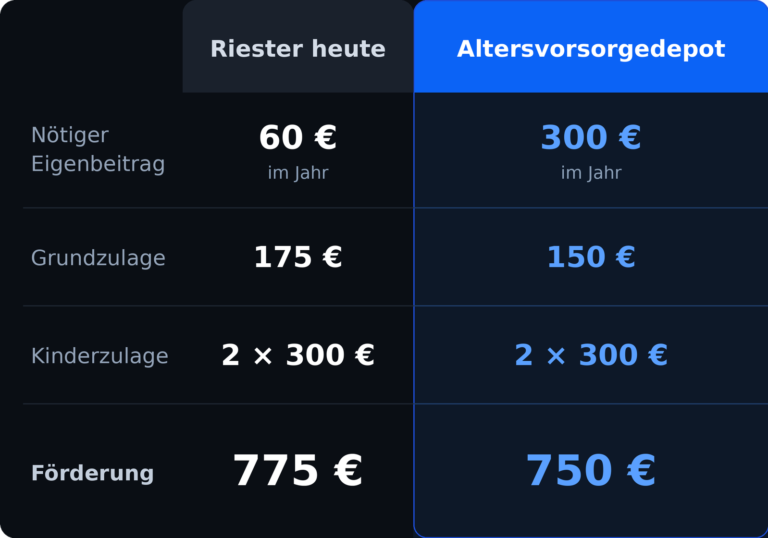
Beispiel 2 — Miriam, 34
Situation: 20.000 Euro brutto in Teilzeit, zwei Kinder (beide nach 2008 geboren)
Ergebnis: Hier ist der Riester in der Förderung vorn: Miriam bekommt aktuell mehr Zulagen für weniger eigenen Beitrag. Wenn sie das zusätzliche Geld aufbringen kann, kann die chancenreichere Anlage in ihrem Alter trotzdem zielführend sein. Wenn nicht, bleibt der Riester für sie unter Umständen die attraktivere Förderung.
Zwei Personen, zwei Ergebnisse. Genau deshalb gibt es keine pauschale Antwort.
Was du jetzt machen solltest
Q&A


Rechtlicher Hinweis: Fondsanlagen sind mit Risiken verbunden. Der Wert der Fondsanteile kann schwanken und unter den Wert der eingezahlten Beträge fallen. Beim Altersvorsorgedepot ohne Garantie besteht keine Beitragsgarantie. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Die steuerlichen Auswirkungen hängen von deiner persönlichen Situation ab. Für eine individuelle Einschätzung wende dich an deine Steuerberaterin oder deinen Steuerberater. Bei den Beispielen handelt es sich um modellhafte, unverbindliche Berechnungen.